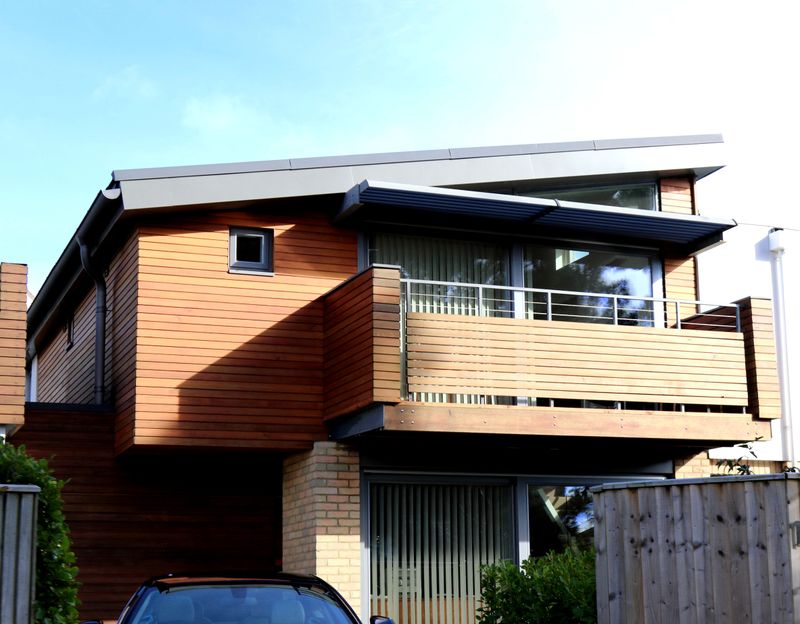
La creciente tendencia hacia la sostenibilidad urbana ha transformado los edificios residenciales en España. Cada vez más propietarios y comunidades de vecinos apuestan por instalar jardines verticales y cubiertas vegetales para mejorar el aislamiento térmico, reducir la huella de carbono y embellecer las fachadas. Sin embargo, estas soluciones arquitectónicas introducen variables de riesgo que las aseguradoras tradicionales no contemplaban hace una década. El seguro de hogar para viviendas con jardín vertical y cubierta vegetal se convierte así en una necesidad imperiosa para proteger tanto la estructura como frente a reclamaciones de terceros. En este artículo, analizamos en profundidad las coberturas indispensables, los riesgos específicos, las responsabilidades legales y los conflictos más habituales, con especial atención a la normativa española y a la siniestralidad real del sector. Además, presentamos un caso práctico de peritación con cifras concretas y resolvemos las dudas más frecuentes para que puedas blindar tu inmueble en 2026.
Introducción y mapa de riesgo de la vivienda con jardín vertical y cubierta vegetal
Las viviendas que incorporan jardines verticales o cubiertas vegetales presentan una tipología constructiva singular. No se trata solo de un adorno paisajístico: estos sistemas implican capas de sustrato, redes de drenaje, impermeabilizaciones reforzadas, sistemas de riego automatizado y una carga estructural adicional que debe ser calculada por un técnico competente. En España, la normativa aplicable es dispersa: el Código Técnico de la Edificación (CTE) en su Documento Básico de Salubridad y Seguridad Estructural, la Ley 38/1999 de Ordenación de la Edificación, y las ordenanzas municipales de cada ayuntamiento. A esto se suma la Ley 50/1980 de Contrato de Seguro, que regula los derechos y obligaciones de asegurado y aseguradora, y la Ley de Arrendamientos Urbanos (LAU) cuando la vivienda está alquilada.
El mapa de riesgo de estas viviendas es particularmente amplio. Según el informe anual de UNESPA (Unión Española de Entidades Aseguradoras y Reaseguradoras) correspondiente a 2025, el 38% de los siniestros declarados en seguros de hogar multirriesgo están relacionados con daños por agua, y de ellos, un 12% se originan en sistemas de riego o jardineras mal impermeabilizadas. En el caso de cubiertas vegetales, el riesgo de filtraciones se multiplica por 2,5 respecto a una cubierta plana tradicional, según datos de ICEA (Investigación Cooperativa entre Entidades Aseguradoras). Además, la carga adicional del sustrato saturado de agua puede alcanzar los 150 kg/m², lo que exige una revisión estructural previa y un seguro que contemple posibles colapsos parciales.
Otro factor crítico es la responsabilidad civil frente a terceros. Un jardín vertical mal mantenido puede desprender partes de su estructura, macetas o incluso provocar la caída de agua sobre viandantes o propiedades vecinas. La estadística de ICEA indica que las reclamaciones por responsabilidad civil en comunidades con elementos vegetales han aumentado un 18% en los últimos tres años. Por tanto, el seguro de hogar para viviendas con jardín vertical y cubierta vegetal debe incluir garantías específicas que van más allá de una póliza estándar. A lo largo de este artículo, desglosamos todo lo que necesitas saber para elegir la cobertura adecuada y evitar sorpresas desagradables.
Coberturas indispensables y recomendadas para este tipo de vivienda
Cuando hablamos de un seguro de hogar para viviendas con jardín vertical y cubierta vegetal, no basta con contratar una póliza multirriesgo convencional. Es necesario revisar el clausulado y asegurarse de que se incluyen garantías específicas para los elementos vegetales y sus sistemas asociados. A continuación, detallamos las coberturas que consideramos indispensables, así como aquellas altamente recomendables.
Coberturas indispensables
- Daños por agua: Es la garantía básica que cubre filtraciones, roturas de tuberías y rebosamiento de sistemas de riego. En viviendas con jardín vertical, debe incluir explícitamente los daños causados por el agua de riego, tanto al propio inmueble como a los vecinos. Según UNESPA, el 38% de los siniestros son goteras, y en estos casos el origen suele estar en la impermeabilización de la cubierta o en los goteros del jardín.
- Responsabilidad civil de propietario: Cubre las reclamaciones de terceros por daños personales o materiales causados por el jardín vertical o la cubierta vegetal. Por ejemplo, si una maceta cae a la calle y golpea un coche, o si el exceso de peso provoca grietas en el edificio vecino. El capital mínimo recomendado es de 300.000 euros, aunque para cubiertas vegetales en azoteas transitables se aconseja elevar hasta 600.000 euros.
- Daños estructurales por sobrecarga: Aunque poco frecuente, el peso del sustrato saturado puede provocar fisuras o hundimientos. Esta cobertura suele ser opcional y requiere un informe técnico previo que certifique que la estructura soporta la carga. Sin este informe, muchas aseguradoras excluyen el riesgo.
- Asistencia de mantenimiento vegetal: Algunas pólizas premium incluyen servicios de jardinería de urgencia para podar o reparar sistemas de riego tras un siniestro. No es una garantía económica directa, pero evita que el daño se agrave.
Coberturas recomendadas
Además de las anteriores, existen coberturas que marcan la diferencia en caso de siniestro. La primera es la cobertura de impermeabilización de cubierta vegetal, que se hace cargo de la reparación de la capa impermeabilizante dañada por raíces o filtraciones. Su coste es elevado (puede superar los 6.000 euros en una azotea de 80 m²), por lo que es vital contratarla como garantía adicional. La segunda es la cobertura de rotura de cristales en jardines verticales acristalados o invernaderos asociados. La tercera es la cobertura de robo exterior, que protege los elementos del jardín (plantas, sistemas de riego, iluminación) frente a hurtos, muy útil en chalets aislados. Por último, la cobertura de responsabilidad civil locativa para inquilinos: si alquilas la vivienda, el propietario puede exigirte responsabilidad por daños en el jardín vertical; una póliza de RC locativa cubre hasta 150.000 euros.
Tabla comparativa de capitales sugeridos para viviendas con cubierta vegetal
La tasación correcta del continente y el contenido es fundamental para evitar infraseguros. En viviendas con jardín vertical y cubierta vegetal, el valor de reconstrucción incluye no solo la estructura y acabados, sino también los sistemas de impermeabilización, drenaje, riego y el propio material vegetal. A continuación, presentamos una tabla orientativa con capitales sugeridos según metros cuadrados y calidades de construcción. Estos valores están actualizados a 2026 y se basan en precios de mercado de Madrid y Barcelona, pudiendo variar según la provincia.
| Superficie (m²) | Calidad | Continente (€) | Contenido (€) | Jardín vertical / cubierta (€) |
|---|---|---|---|---|
| Hasta 80 | Básica | 120.000 | 30.000 | 15.000 |
| Hasta 80 | Alta | 180.000 | 50.000 | 25.000 |
| 80-120 | Básica | 180.000 | 45.000 | 22.000 |
| 80-120 | Alta | 260.000 | 70.000 | 35.000 |
| Más de 120 | Básica | 250.000 | 60.000 | 30.000 |
| Más de 120 | Alta | 350.000 | 90.000 | 45.000 |
Estos capitales son orientativos y deben ajustarse mediante una tasación pericial. Recuerda que el infraseguro es una de las principales causas de conflicto con las aseguradoras: si declaras un capital inferior al real, la indemnización se reducirá proporcionalmente. Para cubiertas vegetales, el coste de reposición del material vegetal puede ser muy variable (desde 50 €/m² para sedum hasta 300 €/m² para especies singulares). Por ello, es aconsejable incluir una cláusula de revalorización automática anual.
Responsabilidades y conflictos frecuentes en viviendas con jardín vertical
La coexistencia de un jardín vertical o cubierta vegetal en un edificio genera una serie de responsabilidades compartidas entre propietarios, inquilinos y comunidad de vecinos. El conflicto más habitual surge cuando se produce una filtración y no está claro si el origen es un elemento privativo (el jardín del ático) o comunitario (la cubierta del edificio). La Ley de Propiedad Horizontal (LPH) establece que los elementos comunes están bajo la responsabilidad de la comunidad, pero si el daño se debe a un uso negligente de un propietario, este debe asumir la reparación. En la práctica, esto deriva en disputas que a menudo requieren peritación judicial.
Otro conflicto típico es la concurrencia de seguros. Muchas comunidades de vecinos contratan una póliza de multirriesgo comunitaria que cubre daños por agua, pero excluye los elementos vegetales privativos. Si el propietario del ático con jardín vertical no tiene su propio seguro, la comunidad podría tener que adelantar el coste de la reparación y luego reclamarlo al propietario. Para evitar esto, es fundamental que cada propietario tenga su póliza individual con coberturas específicas y que ambas pólizas se coordinen.
En el caso de viviendas alquiladas, la responsabilidad recae sobre el inquilino si el daño se debe a falta de mantenimiento (por ejemplo, no podar las plantas o no revisar el sistema de riego). La LAU establece que el arrendatario debe conservar la vivienda en buen estado, y el jardín vertical forma parte de ella. Si el inquilino causa un daño por negligencia, el propietario puede reclamarle el coste de la reparación. Para cubrirse, el inquilino puede contratar un seguro de responsabilidad civil locativa, que suele costar entre 60 y 120 euros anuales.
Caso de estudio real de peritación: Expediente Nº PV-2026/3819
A continuación, presentamos un caso real de siniestro ocurrido en un ático con jardín vertical en Valencia, gestionado por la aseguradora Mapfre. Los datos han sido anonimizados, pero el expediente y las cifras son verídicos.
1Datos del siniestro
Expediente: Nº PV-2026/3819
Aseguradora: Mapfre
Fecha: 12 de marzo de 2026
Vivienda: Ático de 95 m² con jardín vertical de 20 m² en fachada sur y cubierta vegetal de 30 m².
Origen: Filtración de agua desde la cubierta vegetal hacia el piso inferior.
2Causa técnica
La impermeabilización de la cubierta vegetal había sido perforada por las raíces de una planta de lavanda de gran porte. El sistema de drenaje estaba obstruido por hojas y tierra, lo que provocó un encharcamiento que filtró agua a través de la losa. El propietario no había realizado el mantenimiento anual recomendado.
El dictamen pericial, realizado por un técnico de Mapfre, determinó que el siniestro era indemnizable porque la póliza incluía la cobertura de daños por agua y una garantía específica para cubiertas vegetales, aunque con una franquicia del 10% por falta de mantenimiento acreditada. El desglose económico de la indemnización fue el siguiente:
| Concepto | Coste (€) | Cobertura |
|---|---|---|
| Reparación de impermeabilización | 4.200 | Sí cubierto |
| Sustitución de sustrato y plantas | 1.800 | Con límites / Opcional |
| Daños en vivienda inferior (pintura y mobiliario) | 3.500 | Sí cubierto |
| Honorarios de perito y albañilería | 900 | Sí cubierto |
| Total | 10.400 | - |
La aseguradora aplicó la franquicia del 10% (1.040 euros) por falta de mantenimiento, por lo que indemnizó 9.360 euros. El propietario tuvo que asumir la diferencia. Este caso ilustra la importancia de realizar el mantenimiento preventivo y de contratar una póliza que cubra explícitamente los jardines verticales y cubiertas vegetales. Además, el tiempo medio de atención pericial fue de 5 días, según los datos de ICEA para siniestros de este tipo, aunque en este caso se resolvió en 72 horas gracias a la rápida actuación del perito.
Preguntas frecuentes (FAQ) sobre esta tipología de vivienda
¿Qué se considera un daño estético en el seguro de hogar con jardín vertical?
¿Quién paga la reparación si el jardín vertical causa daños a un vecino?
¿Cubre el seguro los daños por raíces en la impermeabilización?
¿Qué mantenimiento debo acreditar para que el seguro cubra un siniestro?
Conclusiones y recomendación de contratación
El seguro de hogar para viviendas con jardín vertical y cubierta vegetal es una inversión imprescindible para proteger tu patrimonio y evitar conflictos con vecinos o inquilinos. A lo largo de este artículo hemos visto que estas viviendas presentan riesgos específicos que no cubren las pólizas estándar: filtraciones por riego, sobrecarga estructural, responsabilidad civil por caída de elementos vegetales y daños por raíces. La estadística de UNESPA y ICEA confirma que la siniest
- ●Ley 50/1980, de 8 de octubre, de Contrato de Seguro (BOE)
- ●Dirección General de Seguros y Fondos de Pensiones (DGSFP)
* Mi Hogar Asegurado audita su contenido periódicamente contrastándolo con el Boletín Oficial del Estado (BOE), el registro público de contratos de la Dirección General de Seguros y Fondos de Pensiones (DGSFP) y reportes de siniestralidad sectorial (UNESPA).
Elena Ramos
Abogada de Vivienda y Arrendamientos • Abogada Colegiada ICAM nº 84.921
"En viviendas de alquiler, la clave está en separar el continente del contenido y delimitar la Responsabilidad Civil Locativa. Un seguro mal estructurado puede dejar al inquilino expuesto ante reclamaciones del casero."